实际利率与美元共振,黄金期货进入重估窗口
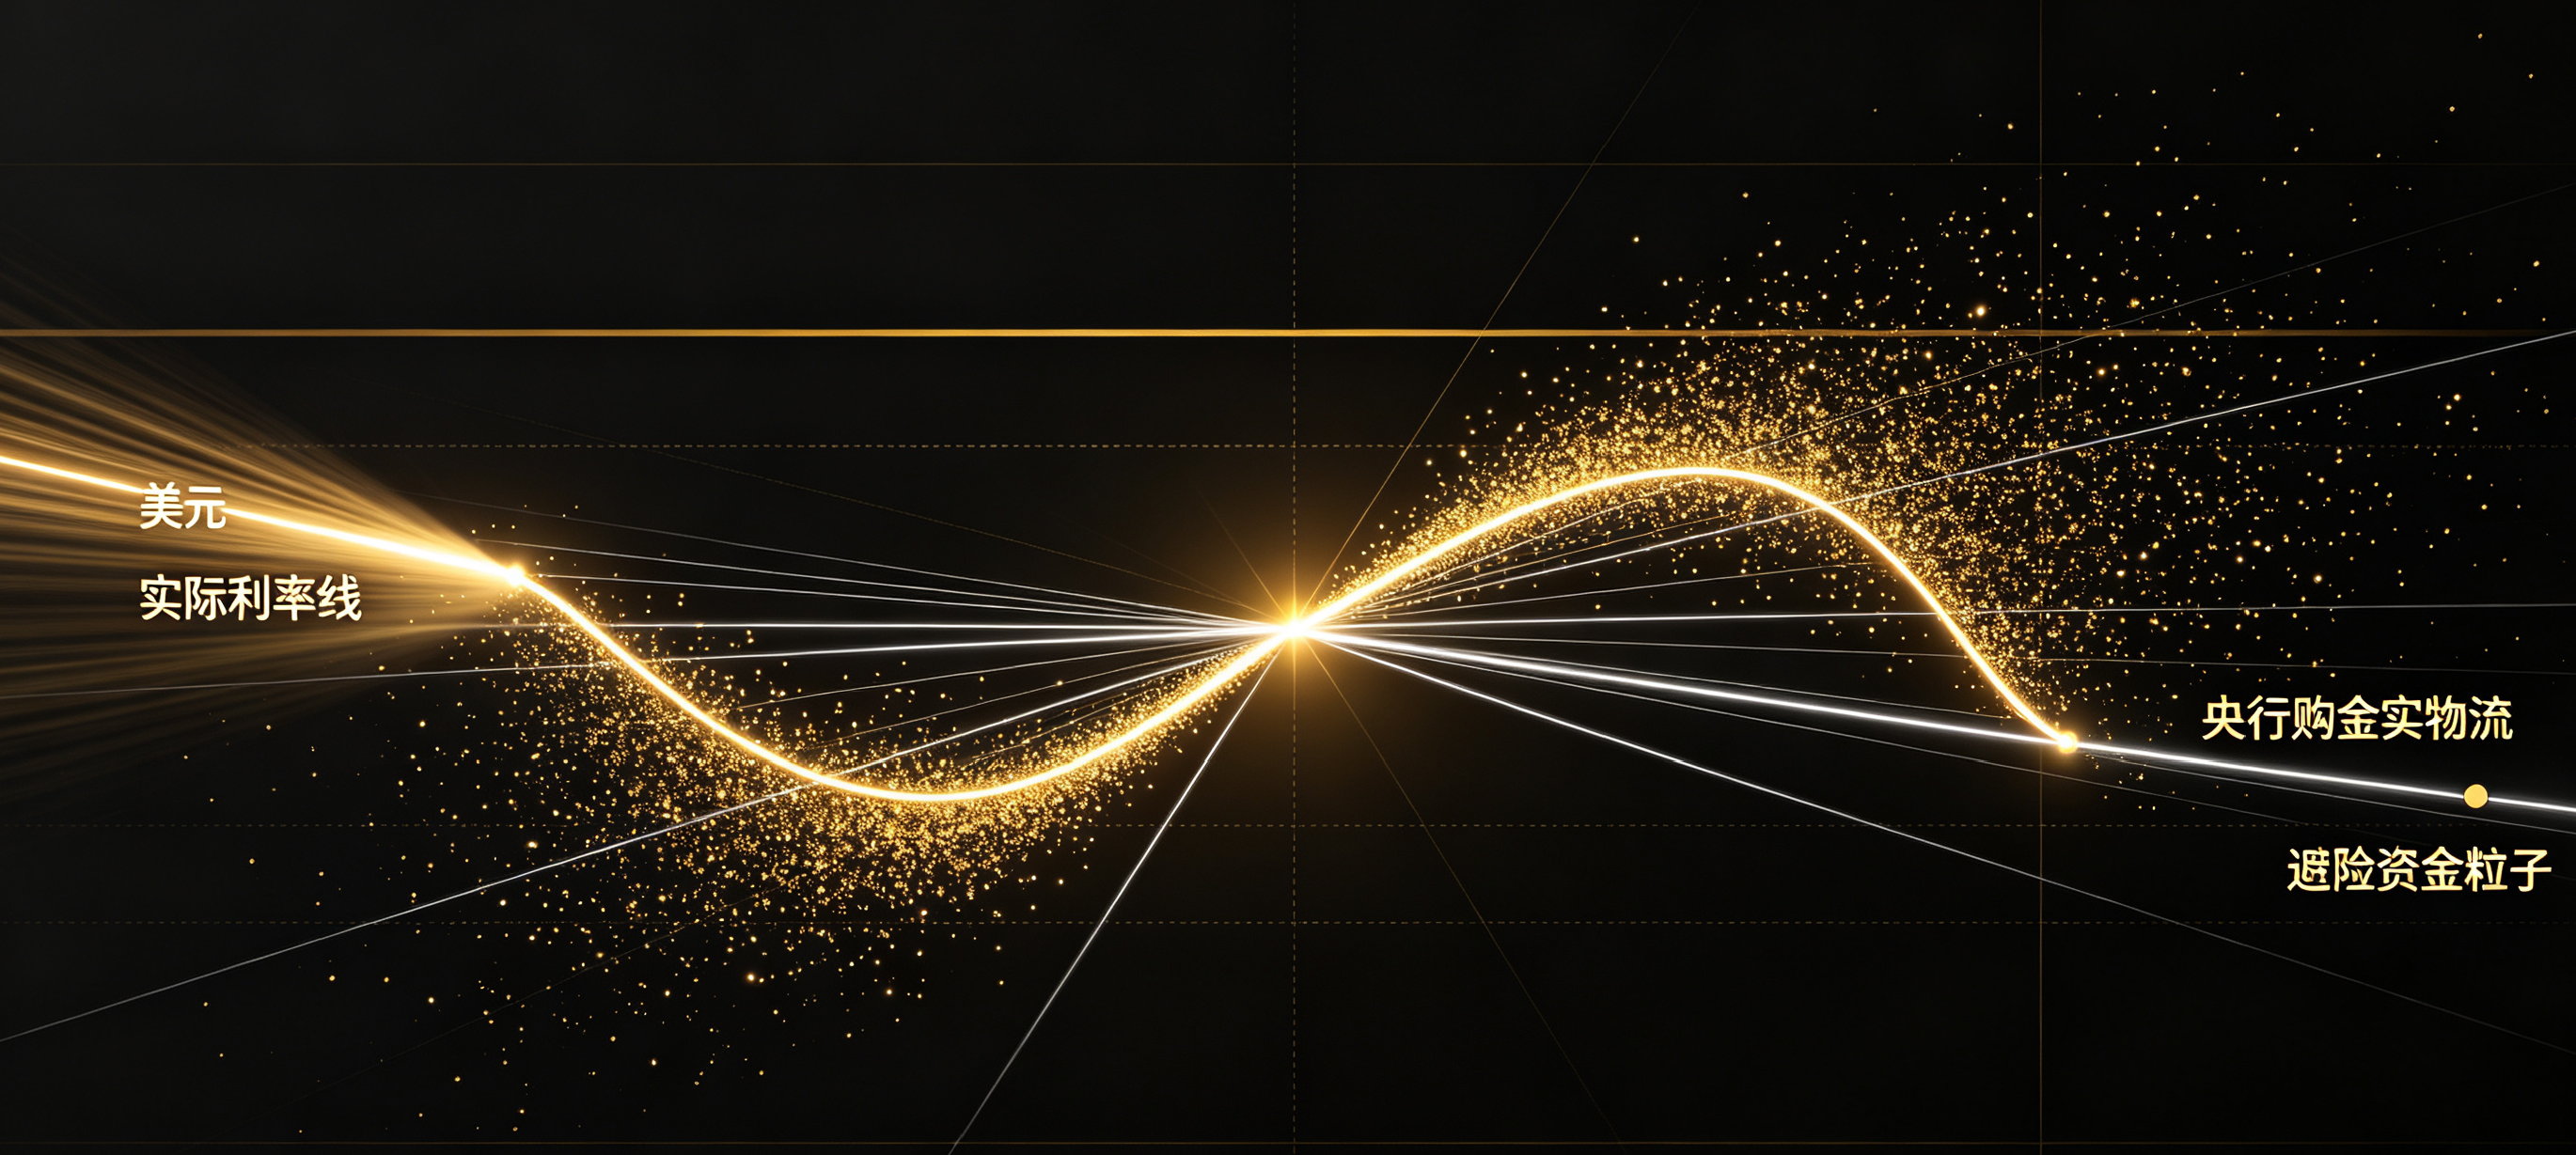
黄金是典型的贵金属品种,价格核心围绕实际利率、美元和信用货币信心变化。实际利率下行,持有黄金的机会成本下降,金融属性增强;美元走弱,以美元计价的黄金吸引力提升。央行购金会改变长期需求结构,但短期行情仍由实际利率和美元主导。
实际利率是黄金估值的重要锚。当通胀预期稳定、名义利率回落时,实际利率下行,黄金估值抬升;反过来,名义利率上行、通胀预期降温,实际利率回升,黄金承压。黄金期货交易,本质上很大程度是在交易实际利率路径。
美元强弱直接影响黄金。美元指数上涨,黄金的货币替代属性减弱;美元指数回落,资金更愿意配置黄金。当实际利率和美元同时下行时,黄金往往弹性最大;两者同时上行时,黄金调整压力也更明显。
央行购金改变需求结构。各国央行增加黄金储备,会形成长期实物需求支撑,缓解金价在调整过程中的下跌速度。但央行购金并不是每日定价的核心变量,更多是在中长期支撑市场风险偏好。
避险情绪带来短期脉冲。地缘风险、金融市场波动或信用事件发生时,资金会快速进入黄金避险,推动金价短线上涨。但如果风险没有进一步扩散,避险溢价可能消退,行情容易冲高回落。
当前黄金处于实际利率、美元和央行购金共同作用的重估窗口。金融属性提供核心定价,避险情绪和实物需求影响弹性。操作上要关注实际利率、美元、央行购金、通胀数据和美联储利率路径,避免把短期避险脉冲误判为长期趋势。
后市重点跟踪实际利率、美元指数、央行购金节奏、通胀数据、就业数据和全球避险情绪。只有实际利率进入下行通道、美元同步走弱,同时央行购金保持稳定,黄金期货才更容易形成趋势性上涨。